Czy w ramach ulgi rehabilitacyjnej można odliczyć remont łazienki
Tak, remont łazienki można rozliczyć w ramach ulgi rehabilitacyjnej, o ile każdy pojedynczy wydatek ma wyraźny związek z rodzajem orzeczonej niepełnosprawności. Przepis nie wymienia żadnego katalogu dopuszczalnych pozycji ani nie ustala górnego pułapu kwotowego, co oznacza zarówno ogromną swobodę, jak i poważną odpowiedzialność za każdą fakturę, którą wpiszesz w PIT. W tekście poniżej znajdziesz nie tylko suchą wykładnię art. 26 ust. 7a pkt 1 ustawy o PIT, ale też praktyczną mapę tego, co organy skarbowe faktycznie akceptują, czego konsekwentnie odmawiają i jak przygotować dokumentację tak, żeby żaden kontroler nie miał pola do kwestionowania odliczenia.
- Co dokładnie możesz odliczyć przy remoncie łazienki
- Remont łazienki w nowym domu a adaptacja mieszkania
- Czego nie odliczysz z ulgi rehabilitacyjnej przy łazience
- Jak bezpiecznie rozliczyć remont łazienki w PIT
Co dokładnie możesz odliczyć przy remoncie łazienki
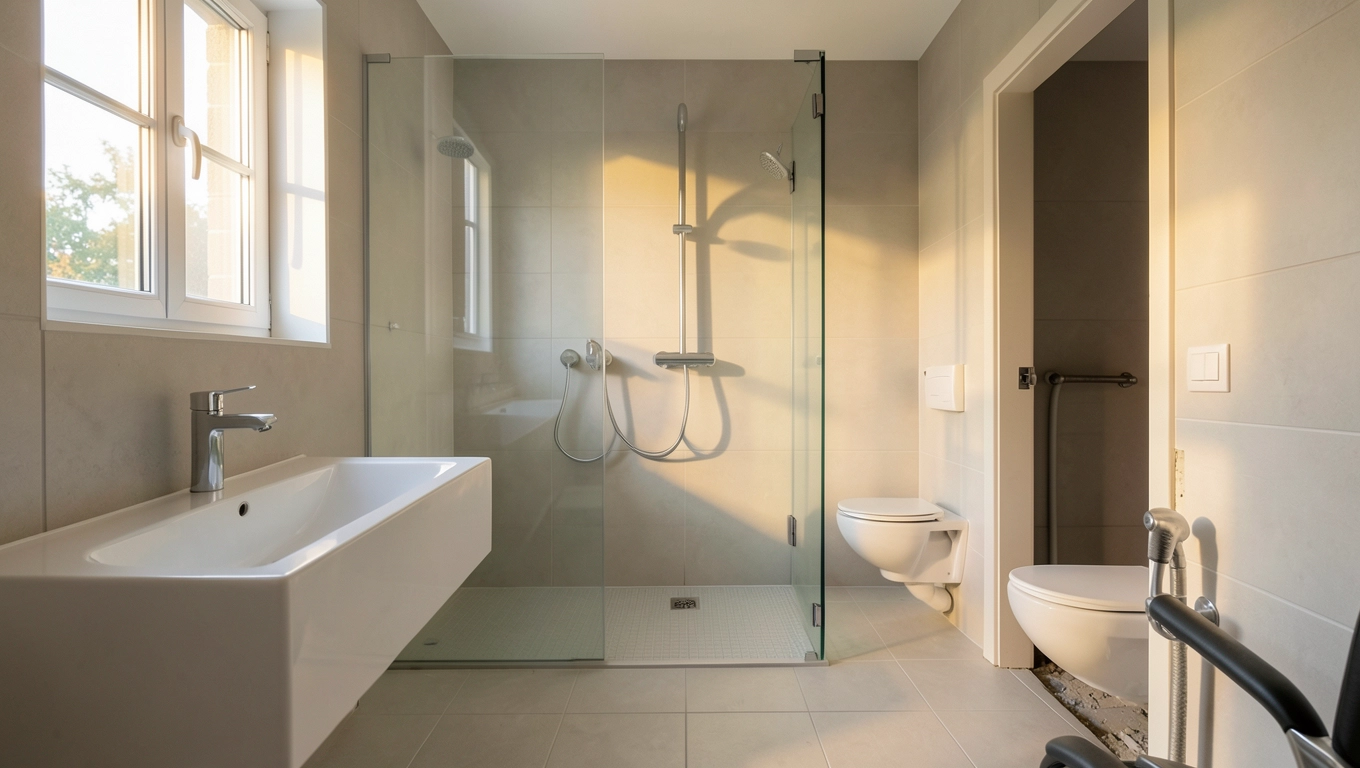
Przepis posługuje się pojęciem wydatków na cele rehabilitacyjne oraz na ułatwienie czynności życiowych, więc o dopuszczalności decyduje funkcja, jaką dany element pełni w życiu osoby z orzeczeniem. Kabina prysznicowa bez brodzika z odpływem liniowym ma sens przy ograniczonej ruchomości nóg, bo eliminuje próg, o który można się potknąć. Uchwyty przy wannie czy toalecie działają jak bierne zabezpieczenie, rozkładając siłę nacisku na większą powierzchnię dłoni. Płytki o klasie antypoślizgowości R11 lub R12 zmieniają współczynnik tarcia statycznego z typowych 0,4 na poziom 0,6 i wyżej, realnie skracając drogę hamowania stopy na mokrej powierzchni.
Organy podatkowe akceptują też okna, drzwi o zwiększonej szerokości, maty grzewcze pod płytkami czy podgrzewacze gazowe, jeśli w orzeczeniu widnieje symbol przyczyny wskazujący na problemy z termoregulacją lub krążeniem. Klimatyzacja w łazience bywa uznawana przy schorzeniach układu oddechowego, bo utrzymuje temperaturę poniżej 26°C i wilgotność względną na poziomie 40-60%, czyli w paśmie komfortu oddechowego zalecanym przez Polskie Towarzystwo Chorób Płuc. Każdy z tych elementów wchodzi do PIT bez limitu kwotowego, ale z obowiązkiem wykazania związku przyczynowego z konkretnym symbolem niepełnosprawności wpisanym w dokumentacji medycznej.
| Element łazienki | Przykładowy koszt (zł/m² lub zł/szt.) | Warunek uznania |
|---|---|---|
| Płytki antypoślizgowe R11/R12 | 180-320 zł/m² | Symbol niepełnosprawności ruchowej 05-R lub 10-N |
| Kabina prysznicowa bez brodzika 90×120 cm | 2 800-5 500 zł | Ograniczona mobilność, ryzyko upadku |
| Uchwyt ścienny stalowy 60 cm | 120-280 zł/szt. | Potrzeba asekuracji przy wstawaniu |
| Mata grzewcza pod płytkami 150 W/m² | 220-340 zł/m² | Zaburzenia krążenia, choroba reumatyczna |
| Odwodnienie liniowe z syfonem suchym | 450-1 100 zł | Eliminacja progu, łatwiejsze utrzymanie higieny |
Zwróć uwagę, że wszystkie ceny dotyczą materiału z montażem i obejmują stawkę VAT 8% w przypadku robót remontowych w budynkach mieszkalnych powyżej dwóch lat, zgodnie z art. 41 ust. 2 ustawy o VAT. Fiskus patrzy na fakturę, ale też na to, czy pozycja ma logiczny związek z konkretnym ograniczeniem funkcjonalnym, a nie jest liście ulepszeniem standardu mieszkania.
Interpretacje podatkowe, które ułatwiają rozliczenie
Wykładnia organów skarbowych bywa niespójna, dlatego warto znać najnowsze interpretacje dyrektora KIS. Sygnatura 0112-KDIL2-1.4011.822.2023.2.KP z 23 stycznia 2024 r. potwierdza prawo do odliczenia kabiny prysznicowej bez brodzika wraz z robocizną przy orzeczeniu o niepełnosprawności narządu ruchu. Z kolei 0113-KDIPT2-2.4011.756.2025.1.AKU z 11 września 2025 r. rozszerza to na panele antypoślizgowe, płytki o podwyższonym współczynniku tarcia oraz uchwyty, wskazując jednocześnie, że każdy wydatek wymaga odrębnego uzasadnienia medycznego.
Interpretacja 0112-KDSL1-2.4011.349.2025.2.PR z 31 lipca 2025 r. dopuszcza odliczenie okien, drzwi, klimatyzacji, maty grzewczej oraz podgrzewacza gazowego w jednym lokalu, pod warunkiem że służ temu samemu celowi rehabilitacyjnemu i są wprost związane z wpisanym w orzeczeniu schorzeniem. Praktyka pokazuje, że fiskus chętniej akceptuje wydatki poparte opinią lekarza specjalisty niż samodzielnie skonstruowaną argumentacją podatnika.
Remont łazienki w nowym domu a adaptacja mieszkania
Częstą wątpliwością jest sytuacja, w której łazienka powstaje w budynku dopiero co oddanym do użytkowania. Przepis mówi o adaptacji, nie o remoncie, więc pojęcie obejmuje zarówno przeróbki istniejącego lokalu, jak i dostosowanie świeżo wykończonej przestrzeni. Nie odliczysz jednak kosztów budowy całego domu ani wykończenia wszystkich pomieszczeń, a jedynie tych elementów, które mają udokumentowany związek z niepełnosprawnością.
Wyobraź sobie dom kupiony w stanie deweloperskim, w którym łazienka na parterze ma służyć osobie poruszającej się na wózku. W takim przypadku odliczeniu podlega poszerzenie otworu drzwiowego do 90 cm, montaż odwodnienia podłogowego, instalacja uchwytów i ewentualnie obniżenie umywalki do wysokości 80 cm zamiast standardowych 85 cm. Pozostałe prace wykończeniowe, takie jak malowanie sufitu czy układanie płytek w sypialniach, wchodzą w koszty budowy i nie podlegają uldze rehabilitacyjnej.
W przypadku nowego domu kluczowe jest rozdzielenie faktur na dwie kategorie: ogólnobudowlaną i rehabilitacyjną. Na fakturze rehabilitacyjnej powinna widnieć adnotacja wykonawcy potwierdzająca, że dany element służy osobie z orzeczeniem, oraz specyfikacja techniczna, na przykład klasa antypoślizgowości płytek albo nośność uchwytu.
Fiskus może zakwestionować odliczenie, jeśli na fakturze pojawią się pozycje typu kompletny zestaw mebli łazienkowych, bateria prysznicowa klasy premium czy designerskie kafle, których jedyną funkcją decydującą o wyborze jest estetyka. Granicę wyznacza cel wydatku, a ten powinien wynikać z rodzaju niepełnosprawności zapisanej w orzeczeniu. Dokumentacja medyczna w postaci zaświadczenia od lekarza prowadzącego pozostaje najmocniejszym argumentem, gdyby kontrola skarbowa zaczęła drążyć temat.
Czego nie odliczysz z ulgi rehabilitacyjnej przy łazience
Ustawa wyraźnie wyłącza przedmioty powszechnego użytku, które służą wszystkim domownikom, a nie wyłącznie osobie z orzeczeniem. Zwykła lodówka, standardowy materac, pralka ładowana od frontu bez dodatkowych udogodnień, a nawet klasyczna wanna prostokątna 170×70 cm to wydatki, które fiskus uzna za poprawę standardu życia, a nie rehabilitację. Różnica bywa subtelna, ale konsekwentnie egzekwowana w interpretacjach indywidualnych.
Ciągi piesze, podjazdy, kostka brukowa czy utwardzenie terenu wokół domu również wypadają poza zakres ulgi, mimo że mogą ułatwiać życie osobie na wózku. Konstrukcja nawierzchni z kostki betonowej o grubości 6 cm układanej na podsypce cementowo-piaskowej nie jest traktowana jako element adaptacji wnętrza mieszkalnego. Podobnie laptop zakupiony bez wyraźnego wskazania, że zastępuje inne urządzenie wspomagające komunikację, zostanie zakwestionowany.
Granica uznania
Organ akceptuje wydatek, gdy spełnione są jednocześnie trzy warunki: obecność w orzeczeniu symbolu przyczyny, bezpośredni wpływ na ograniczenie funkcjonalne i adnotacja wykonawcy o parametrach technicznych elementu.
Granica odmowy
Fiskus odmawia, gdy wydatek jest powszechnie dostępny, służy wszystkim domownikom albo poprawia jedynie estetykę i standard wykończenia. Brak opinii lekarza lub specyfikacji technicznej zwykle przesądza o negatywnej decyzji.
Warto też pamiętać, że hulajnoga elektryczna, dron, wideodomofon czy rolety zewnętrzne bez funkcji rehabilitacyjnej nie mieszczą się w katalogu. Jeśli na fakturze brakuje odniesienia do konkretnego schorzenia, organ potraktuje zakup jak standardowe wyposażenie domu. Praktyka kontrolna wskazuje, że najczęstszym powodem odmowy jest brak dokumentacji potwierdzającej, że dany element usuwa barierę, a nie jedynie ułatwia codzienne funkcjonowanie.
Jak bezpiecznie rozliczyć remont łazienki w PIT
Skuteczne odliczenie zaczyna się od sprawdzenia, czy w orzeczeniu o niepełnosprawności widnieje symbol przyczyny pokrywający się z funkcją każdego planowanego wydatku. Symbol 05-R oznacza upośledzenie narządu ruchu, 04-O dotyczy wzroku, 07-S to schorzenia układu oddechowego i krążenia. Bez tego wpisu nawet najbardziej uzasadniona faktura zostanie zakwestionowana, ponieważ przepis wymaga, by wydatek wynikał z rodzaju niepełnosprawności.
Kolejnym krokiem jest uzyskanie opinii lekarskiej opisującej konkretne ograniczenia funkcjonalne oraz rekomendowane rozwiązania techniczne. Lekarz powinien wskazać, na przykład, że pacjent wymaga kabiny bez brodzika z powodu ryzyka upadku przy wysokim progu, albo że termoregulacja pacjenta wymaga utrzymania temperatury podłogi na poziomie 28-30°C, co uzasadnia montaż maty grzewczej. Taka opinia powinna być wydana na piśmie, opatrzona pieczątką i numerem prawa wykonywania zawodu.
Checklist przed złożeniem PIT:
1. Sprawdź symbol przyczyny w orzeczeniu i dopasuj go do każdej pozycji na fakturze.
2. Zbierz opinie lekarskie opisujące konkretne ograniczenia i rekomendowane rozwiązania.
3. Zadbaj o specyfikację techniczną każdego elementu (klasa R, nośność, szerokość otworu).
4. Rozdziel faktury na ogólnobudowlane i rehabilitacyjne, unikaj pozycji mieszanych.
5. Zrób dokumentację fotograficzną przed i po remoncie, z datami i opisem lokalizacji.
6. Zachowaj projekty, kosztorysy i korespondencję z wykonawcą.
7. Rozważ wystąpienie o interpretację indywidualną przy wydatkach powyżej 20 000 zł.
Interpretacja indywidualna pozostaje najskuteczniejszym narzędziem zabezpieczenia, bo wiąże organ podatkowy w granicach stanu faktycznego, który opiszesz. Wniosek ORD-IN wymaga przedstawienia planowanego zakresu prac, kopii orzeczenia i opinii lekarskiej, a w odpowiedzi dostajesz decyzję, która chroni przed konsekwencjami podatkowymi nawet przy nietypowych wydatkach. Opłata za pismo wynosi 40 zł od każdego stanu faktycznego, a czas oczekiwania zwykle nie przekracza trzech miesięcy.
Konsekwencją braku rzetelnej dokumentacji bywa nie tylko odmowa uznania odliczenia, ale też konieczność zapłaty zaległego podatku wraz z odsetkami za każdy miesiąc zwłoki. W skrajnych przypadkach, gdy urząd skarbowy uzna, że podatnik świadomie zawyżył koszty, sprawa może trafić do urzędu celno-skarbowego z tytułem podejrzenia oszustwa podatkowego. Dlatego każda pozycja na fakturze rehabilitacyjnej powinna mieć nie tylko cenę, ale też odrębną specyfikację i pisemne uzasadnienie medyczne.
Remont łazienki osoby z orzeczeniem o niepełnosprawności mieści się w uldze rehabilitacyjnej bez limitu kwotowego, o ile każdy element wykazuje związek przyczynowy z konkretnym symbolem niepełnosprawności. Praktyka organów skarbowych i opublikowane interpretacje wskazują, że najskuteczniejszą strategią jest połączenie opinii lekarskiej, specyfikacji technicznej i rozdzielonych faktur, a w razie wątpliwości sięgnięcie po indywidualną interpretację. W następnym tekście porównam ulgę rehabilitacyjną z termomodernizacyjną, bo na styku tych dwóch instrumentów powstaje najwięcej praktycznych pytań o terminy, dokumentację i kolejność rozliczeń.
Źródła danych i podstawy prawne:
Art. 26 ust. 7a pkt 1 ustawy z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (Dz.U. z 2024 r. poz. 226 z późn. zm.).
Interpretacje Dyrektora Krajowej Informacji Skarbowej: 0112-KDIL2-1.4011.822.2023.2.KP z 23.01.2024, 0113-KDIPT2-2.4011.756.2025.1.AKU z 11.09.2025, 0112-KDSL1-2.4011.349.2025.2.PR z 31.07.2025, 0113-KDWPT.4011.20.2024.2.ASZ z 11.06.2024, 0112-KDIL2-1.4011.416.2024.2.KP z 16.07.2024, 0115-KDIT2-2.4011.100.2019.1.MU z 10.05.2019.
Art. 41 ust. 2 ustawy z 11 marca 2004 r. o podatku od towarów i usług (Dz.U. z 2024 r. poz. 361 z późn. zm.).
Norma PN-EN 16165 dotycząca oznaczania antypoślizgowości powierzchni.
Rozporządzenie Ministra Finansów z 20 stycznia 2023 r. w sprawie wniosku ORD-IN.